Penulis: Zahran Hilal Ramadhan,
Mahasiswa STMIK Tazkia
Bayangkan seseorang sedang melakukan transaksi melalui aplikasi keuangan digital. Ia memasukkan identitas pribadi, menghubungkan rekening, lalu melakukan pembayaran hanya melalui beberapa sentuhan layar. Prosesnya sederhana, cepat, dan praktis.
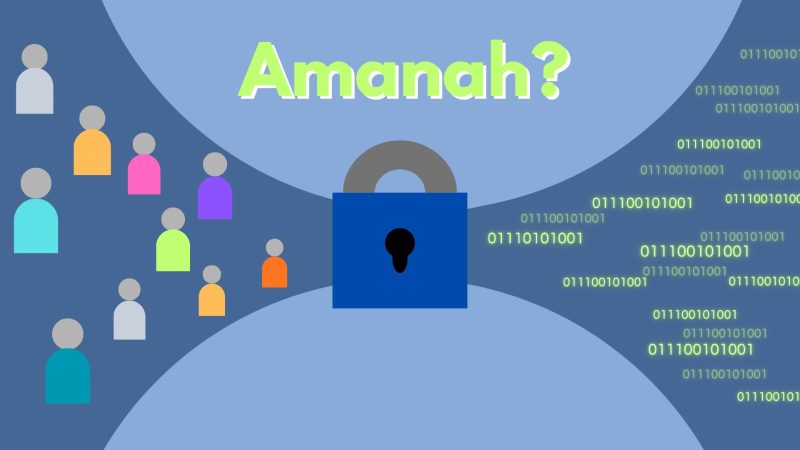
Namun, di balik kemudahan tersebut, ada sesuatu yang jauh lebih berharga daripada sekadar angka transaksi, yakni data pribadi pengguna.
Informasi seperti nama, nomor identitas, riwayat transaksi, hingga data keuangan merupakan bagian dari informasi yang harus dilindungi. Ketika seseorang menggunakan layanan keuangan digital, ia bukan hanya mempercayakan aktivitas transaksinya kepada penyedia layanan, tetapi juga menyerahkan sebagian informasi pribadinya.
Persoalannya, apakah kemudahan transaksi digital sudah diimbangi dengan perlindungan data yang memadai?
ADVERTISEMENT

SCROLL TO RESUME CONTENT
Pertanyaan ini semakin relevan seiring berkembangnya layanan financial technology (fintech), termasuk layanan keuangan yang beroperasi berdasarkan prinsip syariah.
Kemudahan Transaksi dan Risiko di Balik Layar
Perkembangan teknologi finansial telah membuka berbagai peluang dalam aktivitas ekonomi masyarakat. Melalui layanan keuangan digital, pengguna dapat melakukan pembayaran, mengakses pembiayaan, hingga memanfaatkan berbagai layanan keuangan lainnya tanpa harus selalu datang ke kantor penyedia layanan.
Dalam ekosistem ekonomi Islam, digitalisasi juga membuka peluang bagi pengelolaan keuangan sosial, seperti zakat, infak, sedekah, dan wakaf. Teknologi dapat memperluas akses masyarakat sekaligus mendukung efisiensi pengelolaan dana.
Namun, semakin banyak informasi yang diproses secara digital, semakin besar pula kebutuhan untuk melindunginya.
Sejumlah risiko yang perlu diperhatikan antara lain:
Kebocoran data pribadi. Informasi pengguna yang seharusnya hanya digunakan untuk kepentingan layanan dapat menjadi sasaran pencurian, penyalahgunaan, atau akses tanpa izin.
Phishing, pencurian kredensial, dan serangan siber lainnya. Dalam kondisi tertentu, pelaku kejahatan dapat memanfaatkan informasi pribadi untuk melakukan penipuan dengan mengatasnamakan penyedia layanan keuangan.
Artinya, persoalan keamanan tidak hanya berkaitan dengan keberhasilan transaksi, tetapi juga menyangkut bagaimana informasi yang menyertai transaksi tersebut dikumpulkan, disimpan, dan dikelola.
Keamanan Informasi Bukan Sekadar Urusan Programmer
Dalam dunia teknologi informasi, keamanan sistem tidak cukup hanya dengan memasang kata sandi atau menyediakan fitur verifikasi akun. Perlindungan informasi membutuhkan pendekatan yang lebih menyeluruh.
Salah satu kerangka dasar dalam keamanan informasi dikenal dengan prinsip Confidentiality, Integrity, and Availability (CIA), yaitu:
Kerahasiaan (Confidentiality): informasi hanya dapat diakses oleh pihak yang memiliki kewenangan.
Integritas (Integrity): informasi tidak boleh diubah secara tidak sah.
Ketersediaan (Availability): sistem dan informasi harus tetap dapat digunakan ketika dibutuhkan.
Ketiga prinsip tersebut memiliki peran penting dalam menjaga keamanan layanan keuangan digital.
Penerapannya dapat dilakukan melalui berbagai langkah, di antaranya:
Enkripsi, untuk melindungi informasi agar tidak mudah dibaca oleh pihak yang tidak berwenang.
Autentikasi multifaktor, untuk memberikan lapisan perlindungan tambahan ketika pengguna mengakses akun.
Pengaturan hak akses, agar tidak semua pihak di dalam organisasi dapat membuka seluruh informasi nasabah.
Selain itu, penyedia layanan perlu memiliki sistem pencatatan aktivitas, pencadangan data, pemantauan keamanan, serta prosedur penanganan insiden apabila terjadi gangguan atau kebocoran informasi.
Keamanan sebagai Bagian dari Tata Kelola
National Institute of Standards and Technology (NIST) melalui Cybersecurity Framework 2.0 menekankan pentingnya pengelolaan risiko keamanan siber melalui enam fungsi utama, yaitu Govern, Identify, Protect, Detect, Respond, dan Recover.
Kerangka tersebut menunjukkan bahwa keamanan siber bukan semata-mata pekerjaan teknis, melainkan bagian dari tata kelola organisasi.
Dengan demikian, tanggung jawab menjaga keamanan layanan keuangan digital tidak dapat sepenuhnya dibebankan kepada tim pengembang aplikasi. Manajemen, pengelola data, serta seluruh pihak yang memiliki kewenangan juga harus mengambil peran dalam menjaga keamanan informasi.
Amanah dalam Ekonomi Islam: Data Pengguna Bukan untuk Disalahgunakan
Di sinilah persoalan keamanan informasi bertemu dengan prinsip ekonomi Islam.
Dalam Islam, amanah merupakan salah satu nilai penting dalam hubungan antarmanusia. Prinsip ini mengajarkan bahwa setiap sesuatu yang dipercayakan kepada seseorang harus dijaga dan ditunaikan dengan penuh tanggung jawab.
Allah SWT berfirman dalam Surah An-Nisa ayat 58:
“Sesungguhnya Allah menyuruh kamu menyampaikan amanah kepada yang berhak menerimanya…”
Pesan tersebut dapat menjadi landasan etis dalam memahami tanggung jawab pengelolaan informasi pengguna. Ketika seseorang menyerahkan data pribadinya untuk memperoleh layanan keuangan, penyedia layanan memiliki kewajiban moral untuk mengelola informasi tersebut sesuai tujuan yang sah dan tidak menyalahgunakannya.
Kaitan dengan Maqashid al-Syariah
Prinsip amanah juga dapat dikaitkan dengan Maqashid al-Syariah, khususnya hifz al-mal atau perlindungan terhadap harta.
Dalam konteks keuangan digital, perlindungan harta tidak hanya berkaitan dengan menjaga uang dan aset pengguna. Informasi keuangan juga perlu dilindungi karena dapat memengaruhi keamanan serta kepentingan ekonomi seseorang.
Meski demikian, data pribadi tidak seharusnya dipandang semata-mata sebagai harta. Informasi pribadi juga berkaitan dengan privasi, martabat, dan hak seseorang untuk mengetahui serta mengendalikan penggunaan datanya.
Penelitian Fauzi dan rekan-rekannya dalam SIL’AH: Jurnal Ekonomi Syariah mengenai perlindungan data pribadi nasabah pada layanan pembayaran digital melalui perspektif Maqashid Syariah turut membahas hubungan antara perlindungan data, amanah, dan hifz al-mal.
Dengan demikian, menjaga keamanan data bukan hanya kebutuhan teknologi, melainkan juga bagian dari tanggung jawab etis dalam menjalankan aktivitas ekonomi.
Regulasi dan Tanggung Jawab Penyelenggara Layanan
Selain memiliki landasan etika, perlindungan data pribadi juga diatur dalam peraturan perundang-undangan di Indonesia.
Dua regulasi yang relevan untuk diperhatikan adalah:
Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi. Regulasi ini mengatur berbagai aspek pemrosesan data pribadi, hak subjek data, serta kewajiban pengendali dan prosesor data pribadi. Data dan informasi keuangan pribadi juga termasuk kategori data pribadi yang bersifat spesifik. Artinya, informasi keuangan pengguna tidak dapat diperlakukan sebagai informasi biasa tanpa memperhatikan ketentuan perlindungan data.
POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan. Peraturan yang diterbitkan Otoritas Jasa Keuangan (OJK) ini menjadi salah satu landasan penguatan perlindungan konsumen di tengah perkembangan digitalisasi layanan keuangan.
Kehadiran regulasi tersebut menunjukkan bahwa keamanan dan perlindungan informasi merupakan bagian penting dari tanggung jawab penyelenggara layanan keuangan.
Namun, keberadaan aturan saja tidak cukup. Pelaksanaannya membutuhkan tata kelola yang baik, pengawasan, sistem keamanan yang memadai, serta keterbukaan ketika terjadi permasalahan.
Penyedia layanan perlu menjelaskan kepada pengguna:
Bagaimana data dikumpulkan.
Untuk tujuan apa informasi tersebut digunakan.
Siapa saja yang memiliki akses terhadap data.
Bagaimana informasi tersebut disimpan dan dilindungi.
Transparansi semacam ini penting untuk membangun hubungan yang sehat antara penyedia layanan dan masyarakat. Pengguna berhak mengetahui bagaimana informasi pribadinya diperlakukan, sementara penyedia layanan berkewajiban menjaga kepercayaan yang telah diberikan.
Kepercayaan Tidak Bisa Dienkripsi Saja
Perkembangan fintech syariah menunjukkan bahwa prinsip ekonomi Islam dapat berjalan berdampingan dengan inovasi teknologi. Namun, perkembangan tersebut juga membawa tanggung jawab baru yang tidak boleh diabaikan.
Sebuah layanan keuangan digital tidak cukup hanya menawarkan kemudahan transaksi atau menyatakan kepatuhan terhadap prinsip syariah. Pengelolaan informasi pengguna juga harus dilakukan secara bertanggung jawab.
Teknologi seperti enkripsi, autentikasi, dan sistem pemantauan keamanan memang dapat membantu melindungi data. Namun, teknologi tidak dapat menggantikan integritas manusia dan tanggung jawab institusi yang mengelolanya.
Pada akhirnya, kepercayaan dalam ekonomi digital tidak cukup dibangun melalui kemudahan transaksi. Kepercayaan harus dibuktikan melalui kesungguhan penyelenggara dalam menjaga apa yang telah dipercayakan oleh penggunanya.
Sebab, data nasabah bukan sekadar angka dalam sebuah sistem. Di baliknya terdapat identitas, privasi, dan kepentingan ekonomi seseorang yang memiliki hak untuk dilindungi.
Menjaga data pengguna berarti menjaga kepercayaan. Dalam perspektif ekonomi Islam, kepercayaan tersebut merupakan amanah yang tidak boleh disalahgunakan.
Referensi
National Institute of Standards and Technology (NIST). Cybersecurity Framework 2.0.
Fauzi, dkk. Artikel tentang perlindungan data pribadi nasabah pada layanan pembayaran digital dalam perspektif Maqashid Syariah. SIL’AH: Jurnal Ekonomi Syariah.
Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi.
Peraturan Otoritas Jasa Keuangan Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan.
Sanusi, S. W. S. A., Sholehuddin, N., Mohd Puad, N. A., Miskam, S., Robbani, H., Dwi Putranto, R., & Syam, R. (2026). Reconstructing data privacy governance in Islamic fintech social finance in Malaysia and Indonesia through Maqasid al-Shariah. Journal of Muwafaqat, 9(2), 121–148.