Oleh : Muhammad Dzaki Al Hassani Ihsan Program Studi Sistem Informasi STMIK Tazkia, Indonesia
Abstrak
Riba dan bunga bank sering dibahas hanya pada tataran halal-haram, padahal larangan riba berakar pada prinsip fundamental ekonomi Islam, yaitu keadilan, keseimbangan, dan kemaslahatan. Artikel ini bertujuan menelaah praktik riba dan bunga bank dari sudut etika ekonomi Islam serta menilai relevansi akad keuangan syariah sebagai alternatifnya. Penelitian menggunakan pendekatan kualitatif melalui studi kepustakaan terhadap jurnal ilmiah, buku akademik, dan fatwa DSN-MUI. Data dianalisis secara deskriptif-analitis dengan kerangka tiga uji etika: distribusi risiko, keterkaitan dengan sektor riil, dan perlindungan pihak yang lemah. Hasil telaah menunjukkan bahwa larangan riba bertumpu pada penolakan terhadap keuntungan pasti tanpa risiko dan terhadap eksploitasi pihak yang membutuhkan dana. Perbedaan pendapat tentang status bunga bank bersumber terutama dari perbedaan cara memaknai illat riba dan konteks ekonominya, sedangkan Fatwa MUI Nomor 1 Tahun 2004 menetapkan bunga sebagai riba nasiah. Akad mudharabah, musyarakah, murabahah, dan ijarah menawarkan struktur yang lebih selaras dengan prinsip tersebut, tetapi kesesuaiannya bergantung pada substansi praktik, bukan sekadar bentuk akad. Artikel ini menyimpulkan bahwa etika keadilan merupakan pembeda utama antara sistem bunga dan keuangan syariah.
ADVERTISEMENT

SCROLL TO RESUME CONTENT
Kata kunci: riba; bunga bank; etika ekonomi Islam; keadilan; keuangan syariah
1. Pendahuluan
Aktivitas ekonomi menyentuh hampir seluruh sisi kehidupan manusia: bekerja, berdagang, menabung, hingga berutang. Ilmu ekonomi arus utama cenderung memandang aktivitas tersebut sebagai persoalan alokasi sumber daya yang bebas nilai. Chapra (2000) mengkritik kecenderungan ini dan mengajukan pandangan bahwa ekonomi perlu dihubungkan kembali dengan perhatian moral dan pemerataan. Dalam kerangka itu, ekonomi Islam tidak hanya bertanya apakah suatu transaksi efisien, tetapi juga apakah transaksi tersebut adil dan membawa kebaikan bagi masyarakat.
Fundamental ekonomi Islam dengan demikian tidak dapat dipisahkan dari etika. Nilai tauhid, keadilan, amanah, keseimbangan, dan kemaslahatan menjadi tolok ukur sah tidaknya suatu praktik ekonomi. Salah satu praktik yang paling tegas disorot adalah riba. Al-Qur’an menempatkan larangan riba dalam rangkaian ayat yang berulang dan berjenjang (Rahman, 1964), sehingga larangan ini layak dibaca sebagai bagian dari desain keadilan ekonomi Islam, bukan sekadar aturan teknis fikih.
Persoalan menjadi lebih kompleks ketika sistem perbankan modern berkembang dan bunga menjadi instrumen utamanya. Pertanyaan apakah bunga bank sama dengan riba telah memicu perdebatan panjang di kalangan ulama dan cendekiawan (Nagaoka, 2012). Di Indonesia, diskusi tentang keharaman bunga bank sudah berlangsung jauh sebelum bank syariah pertama berdiri pada 1991 (Nizar, 2007). Majelis Ulama Indonesia kemudian menetapkan Fatwa Nomor 1 Tahun 2004 tentang Bunga (Interest/Fa’idah) yang menyatakan bunga sebagai riba (Majelis Ulama Indonesia [MUI], 2004). Fatwa tersebut mengikat lembaga keuangan syariah melalui Dewan Syariah Nasional, tetapi metode penetapannya masih dikritik karena dianggap kurang memperhatikan kondisi sosial-ekonomi masyarakat (Aziz et al., 2025).
Studi terdahulu umumnya berfokus pada tiga hal: metode dan legitimasi fatwa (Aziz et al., 2025), persepsi masyarakat terhadap fatwa (Saputra & Selviani, 2021), serta pemikiran tokoh tertentu (Sehabudin et al., 2024). Dalam literatur yang ditelaah untuk artikel ini, belum banyak kajian ringkas yang mengaitkan secara langsung prinsip fundamental ekonomi Islam, analisis etis atas bunga, dan alternatif akad syariah dalam satu alur argumentasi. Di sinilah artikel ini mencoba memberi kontribusi.
Tujuan artikel ini ada tiga: (1) menjelaskan landasan riba dan bunga bank dalam perspektif ekonomi Islam; (2) menganalisis praktik bunga bank menggunakan prinsip keadilan dan kemaslahatan; dan (3) menilai relevansi akad syariah sebagai alternatif dalam kehidupan ekonomi modern. Kontribusinya bersifat konseptual, yaitu menyajikan kerangka analisis yang dapat dipakai mahasiswa dan praktisi untuk menilai sebuah transaksi keuangan tidak hanya dari labelnya, tetapi dari dampak etisnya.
2. Kajian Literatur
2.1 Fundamental Ekonomi Islam
Ekonomi Islam dapat dipahami sebagai upaya mengelola kegiatan ekonomi berdasarkan wahyu dengan tujuan kesejahteraan manusia (Chapra, 2000). Landasannya bertumpu pada beberapa prinsip yang saling terkait.
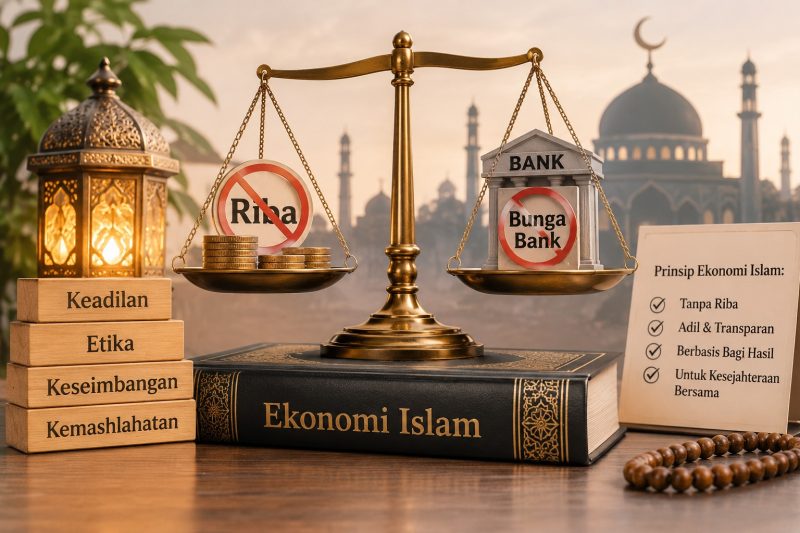
Pertama, tauhid: seluruh harta pada hakikatnya milik Allah, dan manusia berperan sebagai pengelola yang bertanggung jawab. Kedua, keadilan (adl), yaitu memberi hak kepada yang berhak dan melarang kezaliman dalam transaksi. Ketiga, amanah, yakni kejujuran dan tanggung jawab dalam mengelola dana dan akad. Keempat, keseimbangan (tawazun), baik antara kepentingan individu dan masyarakat maupun antara hak dan kewajiban para pihak. Kelima, maslahah, yaitu orientasi pada manfaat dan pencegahan mudarat. Keenam, falah, kesejahteraan lahir dan batin di dunia dan akhirat, yang menjadi tujuan akhir aktivitas ekonomi. Seluruh prinsip tersebut berimplikasi pada larangan eksploitasi dalam transaksi, termasuk praktik yang mengambil keuntungan dari kelemahan atau kebutuhan pihak lain.
2.2 Konsep Riba dalam Islam
Secara kebahasaan, riba berarti tambahan atau pertumbuhan. Dalam istilah fikih muamalah, riba merujuk pada tambahan yang diambil tanpa pengganti yang sah menurut syariah (Antonio, 2001). Literatur klasik membedakan riba dalam dua kategori besar, yakni riba yang berkaitan dengan utang-piutang (riba Al-Qur’an atau riba jahiliah/nasiah) dan riba yang berkaitan dengan pertukaran barang sejenis (riba hadis atau riba fadhl) (Rahman, 1964). Antonio (2001) merinci klasifikasi tersebut menjadi riba qardh, riba jahiliah, riba fadhl, dan riba nasiah.
Landasan Al-Qur’an mengenai riba turun secara bertahap. Surah Ar-Rum [30]: 39 menyatakan bahwa tambahan harta melalui riba tidak bertambah di sisi Allah. Surah Ali Imran [3]: 130 melarang memakan riba yang berlipat ganda. Surah Al-Baqarah [2]: 275–279 menegaskan pelarangan secara tegas, menyatakan bahwa jual beli dihalalkan sedangkan riba diharamkan, serta memerintahkan agar sisa riba ditinggalkan dengan prinsip tidak menzalimi dan tidak dizalimi (Rahman, 1964). Dalam hadis riwayat Muslim dari Jabir bin Abdullah, Rasulullah melaknat pemakan riba, pemberinya, pencatatnya, dan dua saksinya. Adapun riba fadhl dibahas dalam hadis riwayat Muslim dari Ubadah bin Shamit tentang pertukaran enam komoditas yang harus sama takarannya dan tunai.
Dari sisi hikmah, larangan riba dipahami sebagai upaya mencegah eksploitasi dan menjaga agar pertumbuhan harta berasal dari kegiatan produktif. Quraish Shihab, sebagaimana ditelaah Sehabudin et al. (2024), menekankan unsur penindasan, eksploitasi, dan pelipatgandaan sebagai ciri riba yang dilarang. Dengan demikian, ketidakadilan menjadi inti larangan, bukan sekadar adanya tambahan nominal.
2.3 Konsep Bunga Bank
Dalam sistem keuangan konvensional, bunga adalah imbalan atas penggunaan uang dalam jangka waktu tertentu, dinyatakan sebagai persentase dari pokok pinjaman. Pada pinjaman, debitur wajib membayar pokok ditambah bunga sesuai tenor, apa pun hasil usahanya. Pada simpanan, bank membayar bunga kepada penabung dengan besaran yang telah ditetapkan di muka. Karakter utamanya adalah imbal hasil yang pasti dan terlepas dari kinerja usaha.
Ini berbeda dari keuntungan jual beli. Keuntungan pedagang muncul dari pertukaran barang yang nyata, disertai risiko kepemilikan, penyimpanan, dan fluktuasi harga. Al-Baqarah [2]: 275 sendiri membedakan keduanya. Perbedaan tersebut menjadi titik tolak pembahasan etis pada bagian pembahasan.
Perdebatan ulama berkisar pada pertanyaan apakah bunga bank termasuk riba. Satu kelompok, mengikuti tafsir Muhammad Abduh dan Rasyid Ridha, memaknai riba terlarang sebagai riba jahiliah, yaitu bunga berlipat yang dikenakan pada debitur yang gagal bayar. Pandangan ini kemudian dikembangkan antara lain oleh Fazlur Rahman (Nagaoka, 2012; Rahman, 1964). Kelompok lain, termasuk Abul A’la Maududi, mendefinisikan setiap tingkat bunga sebagai riba (Nagaoka, 2012). Di Indonesia, Fatwa MUI Nomor 1 Tahun 2004 mengambil pendapat yang kedua. Fatwa tersebut mencakup praktik pembungaan pada bank, asuransi, pasar modal, pegadaian, koperasi, dan lembaga keuangan lainnya (Nizar, 2007), dan menyatakan bahwa pembungaan uang memenuhi kriteria riba nasiah (MUI, 2004).
2.4 Etika Ekonomi Islam dalam Transaksi Keuangan
Etika Islam dalam transaksi keuangan dapat dirangkum dalam beberapa tuntutan. Pertama, keadilan antarpihak: tidak ada pihak yang dirugikan oleh struktur akad. Kedua, distribusi risiko dan keuntungan yang proporsional. Ketiga, perlindungan pihak yang lebih lemah, terutama peminjam yang terdesak kebutuhan. Keempat, transparansi, yaitu kejelasan objek, harga, dan hak kewajiban. Kelima, tanggung jawab sosial, yakni pembiayaan diarahkan pada kegiatan yang bermanfaat. Keenam, pencegahan eksploitasi.
Jatmiko et al. (2024) menegaskan bahwa larangan riba dan gharar perlu dibaca melalui kerangka etika dan maqasid syariah, bukan hanya sebagai persyaratan hukum. D’Alvia (2020) juga menempatkan larangan riba dan gharar dalam model keuangan yang mengedepankan pembagian risiko, untung, dan rugi.
3. Metode Penelitian
Penelitian ini merupakan penelitian kualitatif dengan pendekatan studi kepustakaan (library research). Penelitian tidak menggunakan survei, wawancara, atau data lapangan; seluruh data berasal dari dokumen tertulis.
Sumber data primer meliputi Al-Qur’an dan hadis sebagai sumber hukum, Fatwa MUI Nomor 1 Tahun 2004, serta Fatwa DSN-MUI tentang murabahah, mudharabah, musyarakah, dan ijarah. Sumber data sekunder meliputi artikel jurnal ilmiah dan buku akademik tentang ekonomi Islam, riba, bunga bank, dan perbankan syariah.
Kriteria pemilihan literatur adalah: (1) relevan dengan riba, bunga bank, etika ekonomi Islam, atau akad syariah; (2) berasal dari jurnal ilmiah, penerbit akademik, atau lembaga resmi; (3) identitas bibliografisnya dapat diverifikasi, termasuk judul, penulis, tahun, dan DOI atau URL; serta (4) sumber terdahulu tetap dipakai bila menjadi landasan teori. Sumber yang identitasnya tidak dapat dipastikan tidak digunakan.
Data dikumpulkan melalui penelusuran dokumen daring pada portal jurnal, repositori akademik, dan situs lembaga resmi. Analisis dilakukan secara deskriptif-analitis dalam tiga tahap: (1) mereduksi dan mengelompokkan temuan literatur berdasarkan tema; (2) membandingkan argumen yang berbeda mengenai status bunga bank; dan (3) menilai praktik bunga dan akad syariah menggunakan tiga uji etika yang disusun penulis dari prinsip keadilan, keseimbangan, dan maslahah, yaitu uji distribusi risiko, uji keterkaitan dengan sektor riil, dan uji perlindungan pihak yang lemah. Kerangka tiga uji ini merupakan alat analisis penulis, bukan teori yang dikutip dari satu sumber.
4. Hasil dan Pembahasan
4.1 Riba dalam Perspektif Keadilan Ekonomi Islam
Jika ayat-ayat riba dibaca bersama, tampak benang merah yang konsisten: penolakan terhadap tambahan yang dipungut dari pihak yang berada dalam posisi tawar lemah. Ungkapan tidak menzalimi dan tidak dizalimi dalam Al-Baqarah [2]: 279 menunjukkan bahwa ukuran keadilan bersifat dua arah. Kreditur tidak boleh menindas debitur, tetapi debitur juga tidak boleh dirugikan haknya.
Dari sini dapat dirumuskan tiga fungsi etis larangan riba. Pertama, menjaga keseimbangan, sebab dalam akad utang berbunga kreditur menikmati kepastian sementara debitur menanggung seluruh ketidakpastian usaha. Kedua, melindungi hak, terutama hak debitur yang terdesak untuk tidak dijadikan sumber keuntungan. Ketiga, mengarahkan harta pada kegiatan produktif, sehingga keuntungan lahir dari nilai yang diciptakan, bukan dari waktu semata. Pandangan Quraish Shihab yang dikutip Sehabudin et al. (2024) sejalan dengan pembacaan ini, karena menempatkan eksploitasi dan pelipatgandaan sebagai unsur utama.
Perlu dicatat bahwa pembacaan etis ini tidak menghapus dimensi ketaatan. Dalam ekonomi Islam, keadilan dan ketaatan saling menguatkan: larangan ditetapkan Allah, sementara akal dan pengalaman ekonomi membantu manusia memahami hikmahnya.
4.2 Bunga Bank dan Perdebatan dalam Ekonomi Islam
Perbedaan pandangan tentang bunga bank sebaiknya dipahami dari dasar argumentasinya.
Kelompok pertama memandang semua bunga sebagai riba. Argumennya, riba nasiah yang dilarang pada masa Nabi pada dasarnya adalah tambahan atas utang karena penundaan waktu, dan bunga bank memiliki struktur yang sama. Pandangan ini diwakili antara lain oleh Maududi (Nagaoka, 2012) dan diadopsi oleh Fatwa MUI Nomor 1 Tahun 2004. Aziz et al. (2025) menjelaskan bahwa fatwa tersebut terutama bertumpu pada dalil normatif dan qiyas dengan illat berupa tambahan atas pokok pinjaman.
Kelompok kedua membedakan bunga wajar dari riba jahiliah. Rujukannya adalah tafsir Abduh dan Ridha serta tulisan Fazlur Rahman, yang memandang riba Al-Qur’an sebagai praktik pelipatgandaan yang eksploitatif pada masa pra-Islam (Nagaoka, 2012; Rahman, 1964). Pendekatan ini menekankan konteks ekonomi dan keadilan.
Perbedaan tersebut tampak pula pada pembacaan tokoh Indonesia. Menurut telaah Sehabudin et al. (2024), Quraish Shihab menekankan unsur ketidakadilan pada riba yang dilarang, sedangkan Yusuf Qaradhawi dilukiskan dalam studi itu dengan pendekatan yang lebih pragmatis terhadap tambahan akibat keterlambatan pembayaran. Karena ini merupakan karakterisasi pihak ketiga, rumusan pandangan Qaradhawi sebaiknya dikonfirmasi pada karya primernya sebelum dipakai lebih jauh.
Kritik terhadap fatwa MUI juga datang dari sisi metodologi. Aziz et al. (2025) menilai penetapan hukum dalam fatwa tersebut kurang menjawab kondisi sosial-ekonomi masyarakat yang terbiasa dengan bank konvensional. Di sisi lain, fatwa itu sendiri tidak bersifat mutlak tanpa pengecualian: fatwa mengatur pula kebolehan bertransaksi di lembaga keuangan konvensional pada wilayah yang belum terjangkau lembaga keuangan syariah, berdasarkan kebutuhan (MUI, 2004). Pembacaan yang adil terhadap perdebatan ini adalah bahwa perbedaan pendapat bersumber dari perbedaan memaknai illat riba dan menimbang konteks, bukan dari perbedaan komitmen terhadap larangan riba itu sendiri.
4.3 Analisis Etika terhadap Praktik Bunga Bank
Berikut analisis penulis menggunakan tiga uji etika.
Uji distribusi risiko. Pada pinjaman berbunga tetap, kreditur memperoleh imbal hasil yang dijanjikan di muka, sedangkan debitur menanggung risiko kegagalan usaha. Ketika usaha rugi, beban justru bertambah karena bunga tetap berjalan. Struktur ini bertentangan dengan prinsip keseimbangan, karena pihak yang menyediakan modal tidak ikut menanggung risiko atas hasil modalnya. Jatmiko et al. (2024) menyebut gejala ini sebagai pemisahan keuangan dari kegiatan riil yang memperbesar pergeseran risiko.
Uji keterkaitan dengan sektor riil. Keuntungan yang sah dalam ekonomi Islam berasal dari nilai yang diciptakan atau jasa yang diberikan. Bunga dihitung dari pokok dan waktu, sehingga imbal hasilnya tidak bergantung pada ada atau tidaknya aktivitas produktif. Dengan demikian, dana berpotensi mengalir ke aktivitas yang menjanjikan bunga tertinggi, bukan yang paling bermanfaat bagi masyarakat.
Uji perlindungan pihak lemah. Debitur yang terdesak, misalnya petani atau pelaku usaha kecil yang membutuhkan modal, memiliki posisi tawar rendah. Bunga yang berlipat akibat keterlambatan membuka ruang eksploitasi, dan inilah yang secara tegas ditolak oleh Al-Qur’an. Namun, perlu jujur diakui bahwa tidak setiap bunga berlipat atau eksploitatif. Pendukung pandangan kedua memang menyoroti hal itu. Karena itu, uji ini menunjukkan sisi etis yang kuat untuk melarang bunga yang eksploitatif, sementara untuk bunga yang wajar, pembenaran larangannya bertumpu pada kombinasi uji pertama dan kedua serta otoritas fatwa.
Dari ketiga uji tersebut, dua hal dapat disimpulkan. Pertama, dari sisi risiko dan keterkaitan dengan sektor riil, struktur bunga bermasalah secara etis. Kedua, potensi eksploitasi terhadap pihak lemah menjadi alasan kemaslahatan yang paling mudah diterima lintas pendapat.
4.4 Alternatif Sistem Keuangan Syariah
Sistem keuangan syariah menawarkan akad-akad yang mengubah hubungan kreditur dan debitur menjadi hubungan kemitraan atau jual beli. Pengaturannya di Indonesia merujuk antara lain pada fatwa DSN-MUI Nomor 04, 07, 08, dan 09 Tahun 2000.
Mudharabah. Kerja sama antara pemilik modal (shahibul maal) yang menyediakan seluruh modal dan pengelola (mudharib) yang menjalankan usaha (DSN-MUI, 2000b). Keuntungan dibagi berdasarkan nisbah yang disepakati, sedangkan kerugian finansial pada dasarnya ditanggung pemilik modal selama bukan akibat kelalaian pengelola (Antonio, 2001). Berbeda dengan bunga, imbal hasil tidak dijamin di muka. Akad ini mencerminkan prinsip keseimbangan dan amanah.
Musyarakah. Kerja sama dua pihak atau lebih, masing-masing menyertakan dana untuk usaha tertentu, dengan pembagian keuntungan sesuai kesepakatan dan kerugian sesuai porsi modal (DSN-MUI, 2000c; Antonio, 2001). Akad ini paling dekat dengan gagasan pembagian risiko dan untung-rugi (D’Alvia, 2020).
Murabahah. Jual beli di mana penjual menyebutkan harga perolehan dan keuntungan yang disepakati (DSN-MUI, 2000a). Keuntungan murabahah sah karena bersumber dari jual beli barang yang nyata dan menjadi milik penjual lebih dahulu, bukan dari pinjaman uang. Prinsip yang ditegakkan adalah transparansi dan keterkaitan dengan sektor riil.
Ijarah. Sewa-menyewa manfaat barang atau jasa dengan imbalan sewa (DSN-MUI, 2000d). Pemilik aset menanggung risiko kepemilikan, dan pembayaran sewa berkaitan dengan manfaat yang benar-benar diberikan.
Secara ringkas, mudharabah dan musyarakah bersifat berbagi risiko, sedangkan murabahah dan ijarah bersifat berbasis aset. Keduanya menjawab kelemahan struktur bunga yang diidentifikasi pada uji risiko dan sektor riil. Namun, kesesuaian dengan prinsip fundamental tidak otomatis. Beck et al. (2010) mencatat bahwa banyak produk konvensional dapat disusun ulang menjadi produk yang patuh syariah, sehingga perbedaannya dalam praktik bisa lebih kecil daripada yang diharapkan. Murabahah dengan margin tetap yang berjalan seperti kredit berbunga, tanpa kepemilikan atau risiko yang nyata pada bank, menjadi contoh konseptual di mana bentuk akad terpenuhi tetapi jiwa keadilannya melemah.
4.5 Relevansi dalam Kehidupan Ekonomi Modern
Prinsip anti-riba dan etika transaksi tetap relevan karena persoalan yang dihadapinya, yaitu pergeseran risiko dan kerentanan debitur, masih ada dalam ekonomi modern.
Pada tataran perbankan, bukti empiris menunjukkan gambaran yang bernuansa. Beck et al. (2013), dengan membandingkan bank Islam dan konvensional di 22 negara, menemukan sedikit perbedaan signifikan dalam orientasi bisnis. Namun, bank Islam cenderung kurang efisien dari sisi biaya, tetapi memiliki rasio intermediasi yang lebih tinggi, kualitas aset yang lebih baik, dan permodalan yang lebih kuat, terutama pada masa krisis. Temuan ini mengisyaratkan bahwa keunggulan keuangan syariah tidak terletak pada klaim ideal, tetapi pada struktur yang dapat menahan guncangan, meskipun hasilnya bergantung pada negara dan ukuran bank.
Pada tataran institusional, Jatmiko et al. (2024) mengingatkan bahwa praktik sebagian bank syariah belum sepenuhnya mencerminkan etos maqasid syariah dan cenderung berhenti pada pemenuhan syarat bentuk. Mahfudz et al. (2026) juga menyoroti ketidakjelasan posisi kelembagaan DSN-MUI terhadap regulasi perbankan di Indonesia. Dua temuan ini menunjukkan bahwa tata kelola dan pengawasan syariah menentukan apakah prinsip etis benar-benar terwujud.
Pada pembiayaan dan bisnis, pelaku usaha dapat menilai pembiayaan bukan hanya dari margin, tetapi dari siapa menanggung risiko, apakah ada aset nyata, dan apakah akadnya jelas. Pada keuangan
Penulis : Red